
Czy jakikolwiek bank może stać się posiadaczem modnej marki, skoro oczekiwania wobec instytucji finansowych i kryteria ich wyboru są tak różne od tych, które kierują nami podczas zakupu samochodu, torebki, butów czy sukienki? Emocje związane z pieniędzmi nie stanowią dobrego fundamentu by budować modną markę. Być może dlatego strategie komunikacyjne i reklamy banków są bardzo zunifikowane, mało zaskakujące i – w pewnym sensie – specyficzne. Wydaje się, że realne szanse na własny styl ma dzisiaj, tak jak i w przeszłości, jedynie private banking wysokiej klasy…
Ogólnie znane powody, dla których marki bankowe nie zajmują istotnego miejsca w emocjach i umysłach klientów związane są przede wszystkim z towarem, którym banki obracają, czyli z pieniędzmi.
Niewielu odczuwa pozytywne wibracje na myśl o pieniądzach – co innego o rzeczach i przyjemnościach, które można za nie kupić. Pieniądze się zarabia, niekoniecznie spędzając czas na wymarzonych zajęciach, w wymarzonych miejscach i z wymarzonymi ludźmi. Pieniądze się pożycza, narażając na szwank przyjacielskie relacje, gubi, liczy i wydaje.
Pozytywne wyjątki typu wygrana na loterii (pieniężnej) nic nie mają wspólnego z bankowością. Banknoty (w naszym kraju) noszą logo NBP niezależnie od tego z czyjego bankomatu je przed chwilą wypłaciłem. Nawet karty płatnicze, jedyny powszechny nośnik bankowego brandu, są z punktu widzenia marki nieodmiennie „co-branded”, ponieważ logo organizacji płatniczej jest zawsze dobrze wyeksponowane, o co te organizacje dbają ze szczególną starannością.
Swoim bankiem się nie chwalimy, za to chętnie opowiadamy o trudnościach z nim związanych. Pieniądze, które ciężko zarabiamy i chętnie wydajemy, niechętnie powierzamy innym. To, że tymczasowo leżą na jakimś koncie, nie bardzo nas wzrusza, natomiast jakikolwiek problem z ich wypłatą jest bardzo irytujący. Bank może być tym ulubionym, jeśli oferuje dobre ceny, a jego pracownicy (i to nie ogólnie, ale w placówce, do której przychodzę) są efektywni, uprzejmi i spełniają moje oczekiwania. No i jeśli mogę przed placówką zaparkować. I jeśli system internetowy jest użyteczny i mało awaryjny. Ale przede wszystkim musze mieć dużo, jak najwięcej swoich bankomatów. Swoich – czyli takich, w których nie płacę za wypłatę gotówki.
Nawet jeśli mam taki ulubiony bank, to prawdopodobnie nie jest to bank podstawowy. Mój bank podstawowy polecili mi rodzice lub koledzy, gdy otrzymywałem pierwsze stypendium lub wypłatę. To bank, do którego miałem najbliżej w czasie, gdy pojawiła się pierwsza potrzeba bankowa.
W ostatnim czasie do powyższego obrazu, opartego na powtarzających się od lat badaniach postaw mieszkańców polskich miast, dołączyła potrzeba zaufania do banku, przekonania o stabilnej sytuacji instytucji finansowej, co dodatkowo preferuje podmioty istniejące i znane „od wieków”, z lekka przykurzone pyłem historii.
Czy w takim razie nie ma żadnych szans na to, aby pracownicy marketingu mogli zagrać w tę samą grę, w jaką od lat grają ich koledzy z odzieżówki, samochodówki, sektora napojów typu „cola”, sieci Fast-food, czy też, od niedawna, polityki? Ta gra to „moja marka jest trendy” względnie „wybierz mnie, bo jestem modny”. Czy raczej jesteśmy skazani na monotonną promocję oprocentowania lokat, liczby bezprowizyjnych bankomatów, bezpłatnych (nie licząc sytuacji oznaczonych gwiazdką) kont osobistych, jednym słowem na reklamę produktową?
Czy możemy liczyć na coś więcej niż poprawną politycznie komunikację wizerunkową podlaną mdłym sosem familijnego szczęścia, wizualizowaną pomocną fizjonomią przyjaznego mieszkańca placówki bankowej lub sztucznie roześmianych klientów „korzystających ze swobody finansowej”? Czy możemy coś więcej zrobić z tym mdłym puddingiem niż okrasić go wisienką coraz mniej rozpoznawalnego celebryty?
Historie o bankach, które były modne należą do kategorii „podobno”, tzn. „podobno bank X w kraju Y był tak popularny, ze wypadało być jego klientem”, czy coś w tym rodzaju. Osobiście znam trzy takie przykłady. W ramach marketingowych przygotowań do wejścia z modelem mBanku do Czech podczas rozmów rekrutacyjnych kilkakrotnie usłyszałem, że na początku działalności czeskiej eBanki (istniejąca w różnych konfiguracjach własnościowych marka finansowa, początkowo działająca w modelu bankowości internetowej, przejęta w 2008 przez Raiffeisen Bank i zaorana w roku 2009), pewnym szpanem było pokazywanie się na mieście z tokenem służącym do korzystania z systemu homebankingu. Z kolei na jednej z konferencji Banking Administration Institute, w Phoenix, AZ, usłyszałem od przedstawicielki jednego z wystawców software’u, że kilka lat temu w środowisku informatycznym modnie (dosł. „trendy”) było mieć rachunek w NetBanku (działający od 1996 roku jeden z pierwszych wyłącznie internetowych banków w US, zamknięty we wrześniu 2007, jako jedna z pierwszych jaskółek nadchodzącego kryzysu finansowego). Nie wiem, czy to rzeczywiście specyfika przedsięwzięć wirtualnych, ale także w naszym kraju mBank to jedyny bank, który może wykazać, że jest w niektórych grupach „trendy”. Czyżby kolejny dowód na to, że banki uniwersalne, tradycyjne, z placówkami nie mogą liczyć na cieplejsze uczucia ze strony swoich klientów?
Ostatnio rozmawiałem na podobne tematy ze środowiskowym znawcą mody. Dla jasności – „środowisko”, którego uznaniem cieszy się wspomniany znawca nie ma nic wspólnego z marketingiem finansowym. Szukając wspólnej płaszczyzny między szeroko rozumianą modą, czyli światem rzeczy cenionych ze względu na to, że są „modne”, a wąsko rozumianą bankowością, czyli usługami detalicznymi dla osób fizycznych, zwrócił uwagę na budzące pewną nadzieję zjawisko. Otóż wśród podstawowych powodów korzystania z usług określonego banku niezmiennie, na wysokich pozycjach, pojawiają się dwa: przyzwyczajenie i rekomendacja, najczęściej znajomych lub rodziny. Dla mnie nie brzmi to zbyt modnie, ale mój rozmówca zaczął mnie przekonywać, że jestem w błędzie. Postawił tezę, że to właśnie rekomendacja, a następnie przyzwyczajenie stanowi przewagę konkurencyjną prawdziwie modnych marek. Oczywiście zaoponowałem, zauważając, ze nie rekomendacja a naśladownictwo jest motorem napędowym mody. A przecież, nie wiedząc jednak z jakiego banku korzysta nasz lider opinii, nie możemy go naśladować w tym zakresie. No chyba że jakiś bank wykorzysta naszego ulubionego idola w telewizyjnej reklamie, o czym już było powyżej. A przyzwyczajenie jest przeciwieństwem zmiany, która jest jedyną niezmienną i stałą cechą mody.
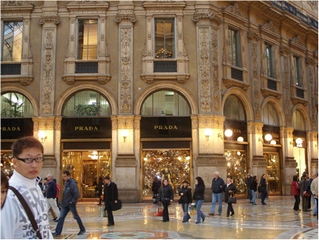
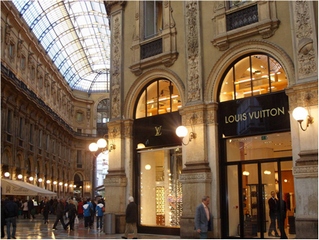
Zostałem szybko sprowadzony do parteru kąśliwą uwagą, że mylę modę z chińsko-indyjskimi tekstyliami, które, rzeczywiście, wybieramy naśladując innych i szybko wymieniamy na nowe, które jeszcze nie zdążyły się skurczyć lub rozciągnąć w pierwszym praniu. W idealnym świecie mojego rozmówcy wybieramy walizki Louis Vuitton nie dla charakterystycznego wzoru (z tego powodu kupowane są ich podróbki, stanowiące podobno 99% wszystkich przedmiotów oznaczonych symbolem „LV”) ale dlatego, że nam polecono ich wytrzymałość, ergonomię i jakość. A kolejny raz sięgamy po nie, bo udowodniły swoje zalety, do których zdążyliśmy się przyzwyczaić. Podobnie z marką Burberry – jedyną celebrytą która się z nią powinna kojarzy jest Marlena Dietrich, a sprawdzonym produktem – trench, rekomendowany od czasów Wielkiej Wojny Światowej. No cóż, nie twierdzę, że wiedzą powszechną jest to, że Prada byli braćmi, a Fendi to nazwisko pięciu sióstr kontynuujących rodzinny biznes skórzany. Wydaje mi się, że na tym poziomie abstrakcji mówić należy raczej o „stylu” niż o modzie, a w bankowości szukać analogii w obszarze private banking. Na pytanie czy private banking może być stylowy odpowiedź znana jest od dawna i brzmi „oczywiście”. Jako przykład, w prawdziwie dobrym stylu, wskazać można np. na C. Hoare and Co., który to biznes w londyńskim Citi działa nieprzerwanie od 1672 roku. Ktoś może powiedzieć, że łatwo jest budować własny, niepowtarzalny styl mając centralę przy Fleet Street w tym samym miejscu od ponad 300 lat, w historii zarządu trzech właścicieli pełniących rolę Lorda Majora Londynu i klientów takich jak Lord Byron, Thomas Gainsborough czy Jon Dryden. Jest w tym pewnie trochę racji, ale przynajmniej pozostaje nadzieja, że za kilkaset lat dorobimy się i w Polsce banku o unikalnym stylu.
Wojciech Bolanowski,
Szef marketingu MultiBanku
Źródło: Przegląd Finansowy Bankier.pl





