PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAktualnościKredyty hipoteczne: przed kryzysem było drożej

Kredyty hipoteczne: przed kryzysem było drożej

Aktualności 13.01.2009 (15:08)
Kredyty

Ostatnie obniżki stóp procentowych, a przede wszystkim spadek rynkowych stóp procentowych sprawiły, że oprocentowanie kredytów hipotecznych jest już niższe niż w czasach sprzed nasilenia kryzysu na rynkach finansowych jesienią 2008 roku.

Trzymiesięczna stopa WIBOR spadła w poniedziałek 10 stycznia do 5,72 proc. – poziomu najniższego od połowy lutego 2008 roku. Oznacza to, że posiadacze złotowych kredytów hipotecznych zaciągniętych przed październikiem 2008 r. (a więc na starych – korzystniejszych – zasadach z niskim poziomem marż) zapłacą wkrótce lub płacą już obecnie raty kredytów najniższe od prawie roku właśnie. Co więcej, również osoby, które myślą obecnie o zaciągnięciu kredytu hipotecznego mogą uzyskać niższe raty niż np. w październiku 2008 r., kiedy kryzys na rynkach finansowych osiągał apogeum i to nawet wówczas, gdyby udało im się wtedy zaciągnąć kredyt na korzystnych warunkach (z niską marżą). Co prawda od tamtego czasu praktycznie wszystkie banki podniosły poziom marż kredytowych, ale spadek stopy WIBOR, który miał miejsce od tamtego czasu (w połowie października było to 6,80 proc.) spowodował, że oprocentowanie kredytów i tak jest niższe. Należy jednak poczynić to istotne zastrzeżenie, że jest niższe w większości banków, które zdecydowały się podnieść marże 
o 50-100 pkt bazowych (np. z 1 do 2 pkt proc.). Te banki, które zdecydowały się na podniesienie marż kredytów złotowych w większym stopniu, udzielają wyżej oprocentowanych kredytów niż przed kryzysem finansowym, mimo spadku WIBOR o ponad 100 pkt przez ostatnie dwa miesiące. Sytuację taką (podwyżka marż o ponad 100 pkt bazowych) zastaniemy w ośmiu z dwudziestu trzech banków, których oferty brano pod uwagę konstruując ten tekst.
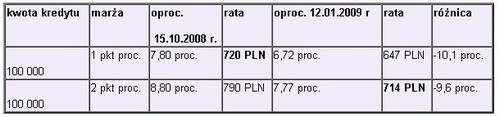
Tab 1: Porównanie rat kredytów złotowych na początku kryzysu i obecnie
Kredyty 30 letnie, raty równe
Prowizje wyższe, kredyty trudniej dostępne
Zdanie tytułowe nie oddaje do końca rzeczywistości w bankach. Rozmija się ono z prawdą w przypadku prowizji bankowych, które generalnie wzrosły w większości banków. O ile przed kryzysem można było bez problemu znaleźć bank gotów do udzielenia kredytu hipotecznego bez żadnej prowizji, a stawka 2-proc. uznawana była za górną wartość graniczną, to obecna sytuacja zmieniła się o tyle, że prowizja za przyznanie kredytu na poziomie 2 proc. uznawana jest za stawkę średnią, a górna wartość sytuuje się w okolicach 3,5-4,0 proc. Mimo niższego oprocentowania niż przed kwartałem, same kredyty stały się też trudniej dostępne (w szczególności kredyty walutowe). Choć 15 na 23 analizowanych banków zapewnia, że ma ofertę kredytową na 100 proc. wartości kupowanej nieruchomości (w przypadku kredytów złotowych), to jest tajemnicą poliszynela, że w rzeczywistości taki kredyt uzyskać jest trudniej, a banki chętniej widzą klientów z wkładem własnym. W dodatku wyraźnie wzrosła skala żądanych dochodów. Coraz trudniej znaleźć bank gotów zaakceptować dochody, których połowa wystarcza tylko na pokrycie raty kredytu (czyli sytuację, w której rodzina zarabiająca np. 8 tys. PLN netto przeznacza 4 tys. PLN na spłatę rat kredytowych).
Franki – drożej, ale mniej
Wybitnie skomplikowaną sytuację mamy natomiast w przypadku kredytów we frankach szwajcarskich, ale jak się okazuje, także korzystną dla kredytobiorców. Na raty kredytów zaciągniętych w tej walucie wpływ mają dwa czynniki – zmiana stopy procentowej i wahania kursowe. Obydwa czynniki zmieniały się w ostatnich miesiącach gwałtownie, obydwa oddziałując na wysokość raty w przeciwnych kierunkach. Okazuje się jednak, że działanie tych sił niemalże znosi je wzajemnie. Mimo wzrostu kursu franka o 36 proc. od sierpnia 2008, rata kredytu wzrosła o jedynie 2,7 proc., ponieważ w tym samym czasie LIBOR spadł 2,8 do 0,6 proc. obniżając oprocentowanie z 4,1 do 1,9 proc. (oczywiście w szczegółach wynik obliczeń zależy od konkretnej marży i dnia ustalania kursu rozliczeniowego – poniższe wyliczenia mają charakter przykładowy).
Tym, co martwi posiadaczy kredytów i banki, które ich udzieliły nie jest więc wysokość rat, która per saldo zmieniła się nieznacznie, lecz saldo zadłużenia, które między sierpniem i styczniem wzrosło 
o 36 proc. nierzadko przewyższając wartość zabezpieczenia (zastawionej nieruchomości).
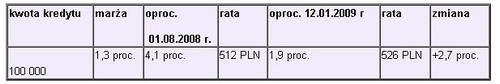
Tab 2: Jak zmieniły się raty kredytów w CHF
Raty równe, uwzględniono spread walutowy 6 proc. i wzrost kursu franka z 2,0 do 2,72 PLN i spadek stopy   LIBOR 3M z 2,8 do 0,6 proc.
Ale co najciekawsze, osoby które dziś zaciągnęłyby kredyt we frankach znalazłyby się w lepszej sytuacji niż osoby, które zdecydowały się na to w sierpniu, mimo że ich raty byłby na bardzo zbliżonym poziomie. Przeciętna marża kredytu w CHF wzrosła co prawda w tym czasie z 1,3 do 3,5 proc., a więc o 2,2 pkt proc. Ponieważ w tym samym czasie stopa LIBOR spadła o 2,2 proc., wzrost marż nie ma wyraźnego wpływu na wysokość raty, ale ma go poziom notowań CHF, który tak uderzył w osoby, które wcześniej zaciągnęły kredyty walutowe. Natomiast ponieważ w międzyczasie ryzyko kursowe się zrealizowało, jest ono mniejsze niż kilka miesięcy temu, co stawia nowych kredytobiorców w lepszej sytuacji, od osób, które zaciągały kredyty po niższym kursie. Nawet dalszy wzrost kursu franka np. o 20 proc. sprawiłby, że osoba zaciągająca dziś kredyt straciłaby na tym 20 proc., podczas gdy osoba, która zaciągnęła kredyt przy kursie 2,0 PLN straciłaby kolejne 27,2 proc. (do 36 proc. już straconych), a łącznie 63 proc. Mimo wzrostu kursu franka w ostatnich miesiącach, ryzyko kursowe nadal należy traktować z należytym respektem.
Osobną kwestią jest oczywiście dostępność kredytów we frankach, która pozostaje bardzo niewielka, tylko pięć z 23-ech banków deklaruje, że jest skłonnych udzielić kredytu w CHF na 100 proc. wartości nieruchomości, a tylko 10 z nich w ogóle ma franki w ofercie. Wymagania dotyczące osiąganych dochodów sięgają już 10 tys. PLN netto na członka rodziny, zdecydowanie więc kredyty w CHF stały się ofertą ekskluzywną.
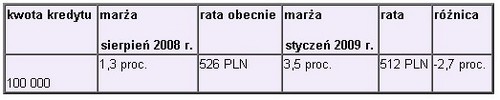
Tab 3: Porównanie rat kredytu zaciąganego w sierpniu 2008 i styczniu 2009 w CHF
Raty równe, uwzględniono spread walutowy 6 proc. i wzrost kursu franka z 2,0 do 2,72 proc. i spadek   
stopy LIBOR z 2,8 do 0,6 proc. oraz wzrost marży z 1,3 do 3,5 proc.
Perspektywy
W grupie Noble Bank oczekujemy, że stopy procentowe w Polsce mogą obniżyć się jeszcze o 150-200 pkt bazowych, co ustawiałoby trzymiesięczną stopę WIBOR na poziomie 3,7-4,2 proc., zaś średnie oprocentowanie kredytów sprzed kryzysu na poziomie 4,7-5,2 proc. Nowe kredyty hipoteczne byłyby wówczas oprocentowane na średnio 5,7-6,2 proc. W przypadku kredytów w CHF na dalsze głębokie cięcia stóp nie można już liczyć. Być może stopy obniżą się o 25 pkt bazowych, ale nie będzie to już miało dużego wpływu na wysokość rat. Ważniejszy pozostanie czynnik walutowy. Obecnie nie wykluczamy krótkoterminowej korekty wzrostowej złotego (spadku kursu franka), ale w dłuższym terminie frank może pozostać w pobliżu obecnych poziomów.
Emil Szweda, analityk Open Finance

Źródło: Open Finance

kredyty mieszkaniowe 2009-01-13
Redakcja PRNews.pl
Tagi: kredyty mieszkaniowe

Sprawdź także:

a 0 SIGNIUS wprowadza e-podpis imienny dla firm
09.11.2026 (16:47)

SIGNIUS wprowadza e-podpis imienny dla firm

SIGNIUS udostępnił klientom biznesowym e-podpis imienny. Przed wydaniem certyfikatu dostawca zdalnie weryfikuje …

a 0 PKO BP ułatwia zgłaszanie oszustw w aplikacji
09.11.2026 (16:38)

PKO BP ułatwia zgłaszanie oszustw w aplikacji

Klienci PKO Banku Polskiego mogą zgłosić podejrzaną transakcję z poziomu aplikacji mobilnej. Do wyboru mają rozmowę …

a 0 Praca w bankowości w 2026 roku - które stanowiska zastępuje automatyzacja, a które zyskują?
09.11.2026 (16:35) – artykuł sponsorowany

Praca w bankowości w 2026 roku - które stanowiska zastępuje automatyzacja, a które zyskują?

Wpływ sztucznej inteligencji na rynek pracy wzbudza w społeczeństwie raczej negatywne odczucia. AI potrafi …

a 0 Trzech na czterech Polaków ma oszczędności. Na rynku kapitałowym inwestuje co trzeci
09.11.2026 (14:28)

Trzech na czterech Polaków ma oszczędności. Na rynku kapitałowym inwestuje co trzeci

Posiadanie oszczędności deklaruje 77 proc. Polaków, ale w akcje, obligacje, fundusze lub ETF-y inwestuje 33 proc. …

a 0 PKO Junior z międzynarodową nagrodą za bankowość dla dzieci
09.11.2026 (14:25)

PKO Junior z międzynarodową nagrodą za bankowość dla dzieci

Aplikacja PKO Junior została nagrodzona w konkursie Global Retail Banking Innovation Awards 2026 w kategorii „Best …

a 0 Alior Bank oferuje do 3500 zł premii za korzystanie z iKonta Biznes
09.11.2026 (13:06)

Alior Bank oferuje do 3500 zł premii za korzystanie z iKonta Biznes

Alior Bank uruchomił promocję „Szybki Bonus dla firm” dla osób prowadzących jednoosobową działalność gospodarczą. …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców