
PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plWiadomościAnalizyObligacje jeszcze niegroźne dla akcji

Obligacje jeszcze niegroźne dla akcji

Analizy 13.04.2011 (08:18)

Papiery skarbowe i akcje są postrzegane jako komplementarne składniki portfeli inwestycyjnych. Ale też można nie patrzeć jako na walory konkurencyjne. Wzrost rentowności obligacji powoduje, że stają się one bardziej atrakcyjne niż akcje. Na razie sytuacja jest bliska remisu.

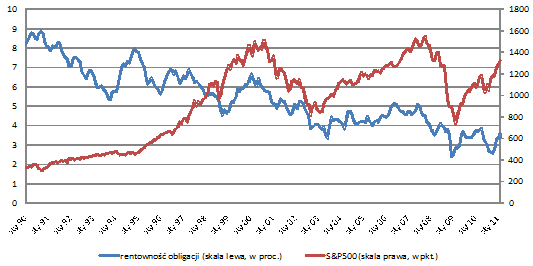
Od czasu wybuchu globalnego kryzysu finansowego aż do jego dna, ceny akcji i obligacji poruszały się przeciwnym kierunku. Było to szczególnie widoczne na rynku amerykańskim. S&P500 od jesieni 2007 do lutego 2009 roku stracił połowę swej wartości. Wskaźnik ceny do zysku na akcję w marcu 2009 roku spadł do 13,3, czyli do wartości najniższej od końca lat 80. ubiegłego wieku. Pod koniec 2008 i na początku 2009 roku rentowność amerykańskich obligacji dziesięcioletnich spadła
do 2,4-2,5 proc., czyli do poziomu najniższego w historii. Spadek cen akcji i jednoczesny wzrost cen obligacji odzwierciedlał podejście inwestorów do ryzyka. Kapitał przemieszczał się z postrzeganego jako skrajnie ryzykowny rynku akcji na rynek amerykańskich obligacji, uznawanych za najbezpieczniejszą inwestycję w niepewnych czasach.


Rentowność obligacji 10-letnich i zmiany S&P500


Źródło: Yale Department of Economics.


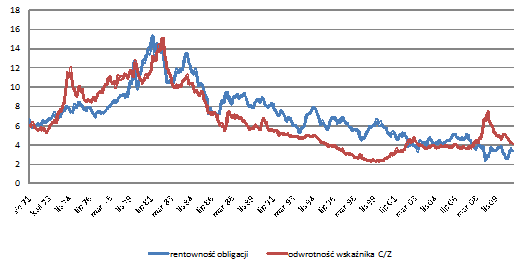
Do porównań rentowności obligacji z atrakcyjnością akcji często używa się odwrotności wskaźnika C/Z, odzwierciedlającego hipotetyczną rentowność inwestycji w akcje. W apogeum bessy w lutym-marcu 2009 roku wynosił on 7,1-7,5 proc., czyli rentowność inwestycji w akcje była trzykrotnie wyższa niż rentowność obligacji. Te proporcje były zbliżone do tych obserwowanych w 1987 roku.


Rentowność amerykańskich obligacji 10-letnich i odwrotność wskaźnika C/Z dla indeksu S&P500


Źródło: Yale Department of Economics.


Taka sytuacja na dłuższą metę była nie do utrzymania. Od wiosny 2009 roku, wraz z cyklem nadzwyczajnego luzowania polityki pieniężnej przez banki centralne, spadać zaczęły ceny obligacji, powodując wzrost ich rentowności, a jednocześnie rozpoczęło się dynamiczne odreagowanie na rynkach akcji. W wyniku tych tendencji różnica między rentownością obligacji a odwrotnością wskaźnika C/Z drastycznie się zmniejszyła. Wiosną 2010 roku rentowność obligacji wzrosła do 3,7-3,85 proc., zaś odwrotność C/Z stopniała do 4,6-4,8 proc. Ceny amerykańskich obligacji mocniej poszły w górę także w okresie od maja do listopada 2010 roku, sprowadzając ich rentowność ponownie w okolice 2,5 proc. Korekta na rynku akcji, trwająca od maja do sierpnia ubiegłego roku nie spowodowała już jednak znaczącego spadku wskaźnika C/Z. Wzrost cen obligacji spowodował względne zwiększenie atrakcyjności inwestycji w akcje. Koniec 2010 roku i pierwsze miesiące roku 2011 przyniosły dynamiczny wzrost cen akcji na Wall Street, w wyniku którego wskaźnik C/Z dla spółek wchodzących w skład indeksu S&P500 sięga 23-24 i osiąga poziom najwyższy od czasu sprzed upadku banku Leman Brothers. Idącym w górę notowaniom akcji towarzyszy jednocześnie spadek cen obligacji. Rentowność amerykańskich papierów dziesięcioletnich i odwrotność C/Z ponownie mocno się do siebie zbliżyła.


Na razie można mówić o względnej równowadze obu tych rynków. Jednak perspektywy na najbliższą przyszłość wskazują na możliwość bardziej radykalnych zmian. Na sytuację na rynku amerykańskich papierów dłużnych wpływać będzie przede wszystkim zbliżające się zakończenie ilościowego stymulowania gospodarki przez Fed oraz zbliżający się cykl zaostrzania polityki pieniężnej. Na wzrost cen obligacji spory wpływ miał program ich skupowania przez amerykański bank centralny. Wraz z zakończeniem tego programu w czerwcu tego roku, zabraknie więc istotnego czynnika popytowego, podtrzymującego ceny na wysokim poziomie. Jednocześnie potrzeby pożyczkowe amerykańskiego rządu pozostaną bardzo duże, można więc spodziewać się sporej presji podażowej, działającej niekorzystnie na ceny obligacji i podbijającej rentowność tych papierów. Prędzej czy później Fed będzie też zmuszony do podniesienia stóp procentowych z obecnego nienaturalnie niskiego poziomu, co także wpływać będzie znacząco na spadek cen obligacji. Wpływ ten powinien być odczuwalnych na rynku papierów dłużnych jeszcze przed pierwszymi decyzjami o podwyżkach stóp. Być może wzrost rentowności obligacji obserwowany w pierwszych miesiącach tego roku jest zwiastunem tego zjawiska.


Konsekwencje spadających cen obligacji dla sytuacji na rynkach akcji nie są jednoznaczne. Z jednej strony wraz ze zbliżaniem się cyklu podwyżek stóp procentowych można się spodziewać przesuwania kapitałów z rynku papierów dłużnych na giełdy. Sprzedażą taniejących obligacji mogą być zainteresowani inwestorzy, którzy kupili je wcześniej po wyższych cenach. Z drugiej jednak spadek cen obligacji powoduje wzrost ich rentowności, co czyni je coraz bardziej atrakcyjnymi dla inwestorów. Może to powodować presję na oczekiwanie wyższych stóp zwrotu z akcji, czyli spadku wskaźnika C/Z, lub pozbywanie się drogich (o wysokim C/Z) akcji i kupowanie zyskujących na atrakcyjności obligacji. O tym, który scenariusz będzie dominujący, decydować będzie wiele innych czynników, w tym ocena ryzyka na obu rynkach. Jak wskazują doświadczenia choćby Grecji, Irlandii czy Portugalii, ryzyko na rynkach obligacji skarbowych ma całkiem realny wymiar.


Przekładając te zależności do warunków naszego rynku także można mówić o względnej równowadze między obligacjami i akcjami. Przy sięgającym 17 wskaźniku C/Z, jego odwrotność wynosi 5,9 proc. Oprocentowanie obligacji hurtowych wynosi od 5 do 6,25 proc., a detalicznych od 4,07 do 5,75 proc.

Źródło: Open Finance

inwestycje obligacje 2011-04-13
Redakcja PRNews.pl
Tagi: inwestycje obligacje

Sprawdź także:

a 0 Revolut udostępnia BLIKA klientom mieszkającym poza Polską
05.11.2026 (19:06)

Revolut udostępnia BLIKA klientom mieszkającym poza Polską

Revolut uruchamia BLIK Global na rynkach Europejskiego Obszaru Gospodarczego. Z usługi może skorzystać 2,2 mln …

a 0 Skręcona kostka może kosztować ponad 4 tys. zł. Balcia pokazuje, skąd bierze się rachunek
05.11.2026 (13:49)

Skręcona kostka może kosztować ponad 4 tys. zł. Balcia pokazuje, skąd bierze się rachunek

Prywatna konsultacja ortopedyczna, rezonans i dziesięć sesji rehabilitacji mogą kosztować łącznie ponad 3 tys. zł. …

a 0 Grupa BNP Paribas Bank Polska z 689 mln zł zysku netto w III kwartale
05.11.2026 (13:46)

Grupa BNP Paribas Bank Polska z 689 mln zł zysku netto w III kwartale

Grupa BNP Paribas Bank Polska wypracowała w III kwartale 2026 r. 689,1 mln zł zysku netto, o 14,9 proc. więcej niż …

a 0 Grupa PKO BP z 8,22 mld zł zysku po dziewięciu miesiącach. Bank zwiększa udziały w rynku kredytów
05.11.2026 (13:37)

Grupa PKO BP z 8,22 mld zł zysku po dziewięciu miesiącach. Bank zwiększa udziały w rynku kredytów

Grupa PKO Banku Polskiego wypracowała po dziewięciu miesiącach 2026 r. 8,22 mld zł zysku netto, o 3,2 proc. więcej …

a 0 GPW zmienia opłaty dla emitentów. Mniejsze spółki zapłacą mniej
05.11.2026 (11:01)

GPW zmienia opłaty dla emitentów. Mniejsze spółki zapłacą mniej

Giełda Papierów Wartościowych w Warszawie zmieni zasady naliczania opłat dla emitentów akcji na Głównym Rynku. …

a 0 ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki
05.11.2026 (08:48)

ITCARD powiększa zarząd. Grupa SIBS dzieli zadania między spółki

Weronika Chrzanowska-Ziółkowska i Radosław Główka dołączyli do zarządu ITCARD. Zmiany weszły w życie 4 listopada …

PRNews.pl

Zobacz również

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Walczą o ostatni bank w mieście. Pekao zostawi mieszkańcom bankomat

Mieszkańcy Chełmka zbierają podpisy, burmistrz apeluje do…

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

PKO BP wciąż bez SMS-ów do USA i Kanady. Bank nie zna terminu

Na początku czerwca PKO BP szacował, że…

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Reklamy inwestycyjne z udziałem znanych osób. Na co zwrócić uwagę przed wpłatą pieniędzy?

Polityk albo prezes dużej firmy opowiada w…

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Selfpożyczka, czyli na co naprawdę idą pieniądze odłożone „na wszelki wypadek”

Nikt nie sprawdza zdolności kredytowej i nikt…

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

„Ten z żubrem” może zniknąć. Pekao myśli o nowym logo i nazwie

Z logo Pekao może zniknąć żubr, a…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Żadnej nowej „super” wersji aplikacji nie było – to tylko wizualny puder, a …

wt., 27 paź 2026 (19:29) • Grupa Banku Millennium miała 400 mln zł zysku netto w III kwartale. Portfel kredytowy wzrósł o 11 proc.

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców



