PRNews.pl - banki, karty, konta oraz marketing i public relations

Najświeższe informacje z PRNews.pl w Twojej skrzynce!

Codziennie aktualne wiadomości ze świata finansów.

Zapisz się na nasz Newsletter ​i bądź na bieżąco z nowościami z branży!

  • Raporty
  • Instytucje
    • Alior Bank
    • Bank BPS
    • Bank Millennium
    • Bank Ochrony Środowiska
    • Bank Pekao SA
    • Bank Pocztowy
    • Banki spółdzielcze
    • BGK
    • Biuro Informacji Kredytowej
    • BNP Paribas
    • Citi Handlowy
    • Credit Agricole
    • Erste Bank Polska
    • ING Bank Śląski
    • KIR
    • Klarna
    • Link4
    • Mastercard
    • mBank
    • Nest Bank
    • PKO BP
    • Polski Standard Płatności
    • PZU
    • Raiffeisen Digital Bank
    • Revolut
    • Santander Consumer Bank
    • SGB
    • Standard Chartered Polska
    • Toyota Bank Polska
    • Trade Republic
    • Twisto
    • UniCredit
    • VeloBank
    • Visa
    • Volkswagen Bank Oddział Polska
    • Warta
  • Produkty
    • Bankowość internetowa
    • Bankowość mobilna
    • Oszczędzanie
    • Bezpieczeństwo
    • Karty
    • Kredyty
    • Konta
    • Płatności mobilne
    • Ubezpieczenia
  • Analizy
  • Kariera w finansach
  • Szkolenia
  • Forum
  • Newsletter
PRNews.plHydeparkPłatności mobilne podzielą los kart z supermarketów

Płatności mobilne podzielą los kart z supermarketów

Hydepark Wojciech BoczońWojciech Boczoń - 23.10.2013 (11:53)
Karty

Mijający rok był przełomowy dla rynku płatności mobilnych. Dla systemów opartych o NFC pojawiła się groźna alternatywa: płatności wykorzystujące kody jednorazowe. Niestety hasło „można płacić telefonem” niewiele mówi klientom. Bo telefon jest jeden, ale standardów płatności kilka.


Dziś na rynku kart płatniczych mamy dwie dominujące organizacje: Visa i MasterCard (łącznie 98,6 proc. ogółu kart). Niszę stanowią prestiżowe karty American Express czy Diners Club. Podobno spotkać można jeszcze karty Polcardu. Tymczasem jeszcze dziesięć lat temu wśród wydawców kart płatniczych panowały zasady rodem z Dzikiego Zachodu. Niemal każda większa sieć handlowa miała swoje karty typu „private label”. Przykładowo Leclerc, Carrefour czy Empik wydawały karty Aura; Auchan – karty Accord, Tesco – karty Optimum, Gino Rossi, Aplinus, Renault czy Geant – karty Galia; a Real czy Hypernova – karty z logo Lukas Banku. Własne karty miały nawet takie sieci jak Kler, Levis, PSB, VOX RTV AGD, czy Zibi.
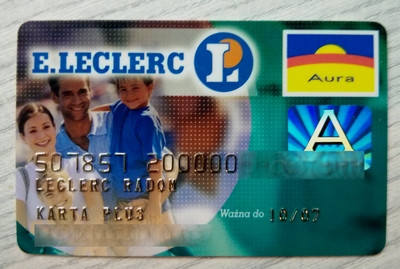
 

Taką kartą można było płacić w Leclercu


Problem polegał na tym, że nie wszystkie sklepy akceptowały takie karty. Dana sieć mogła akceptować „plastiki” tylko z jednym logo, albo wydane przez różne podmioty. Dlatego klient musiał się najpierw zapytać, czy taka płatność „przejdzie”. Taki stan rzeczy na naszym rynku nie sprawdził się jednak na dłuższą metę. Około roku 2005 karty z supermarketów zaczęły migrować na systemy Visa i MasterCard. Obok presji konkurencyjnej obu systemów, wpływ na migrację mogły mieć wejście Polski do Unii Europejskiej i otwarcie granic. Polacy chcieli mieć karty, którymi zapłacą wszędzie, a tymi z supermarketów można było posługiwać się tylko na lokalnym rynku i w określonych sieciach.

Sytuacja ta do złudzenia przypomina obecny problem z systemami płatności mobilnych. Kilka dni temu próbowałem wytłumaczyć kilku znajomym, którzy kompletnie nie orientują się w meandrach systemów mobilnych, jak zapłacić w Biedronce telefonem. Świtało im, że jeden z banków reklamuje płatności mobilne w telewizji. Jeden z kolegów nawet korzystał już gdzieś z IKO. Kiedy powiedziałem, że płatność wygląda niemal tak samo jak IKO, ale to nie IKO, mocno się zdziwili. Byli bowiem przekonani, że płatności telefonem są tak uniwersalne, jak płatności kartą.

Wyprowadziłem ich zatem z błędu zaczynając wyliczankę. Dzięki IKO możesz zapłacić w hipermarketach Real, punktach McDonalds czy na stacjach Shell. Peopayem kupisz benzynę na Lukoilu, zapłacisz w Decathlonie czy w Biedronce. Ale w Biedronce możesz też zapłacić przez iKasę, którą nie zapłacisz już na Lukoilu. Jeśli będziesz chciał kupić bilet na autobus, możesz płacić SkyCashem lub moBiletem, którym opłacisz też postój samochodu w Koszalinie, Wałbrzychu czy Radomiu, ale nie zapłacisz w Warszawie czy Wrocławiu. Tam zapłacisz przez aplikację mobiParking. We Wrocławiu i Wałbrzychu możesz też płacić mPayem.
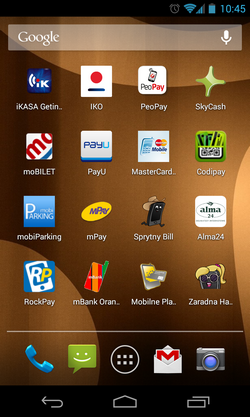

Coraz więcej aplikacji, coraz mniej miejsca w telefonie


mPayem doładujesz też telefon na kartę, ale możesz użyć też mPotwora. Jeśli chcesz zrobić zakupy spożywcze do domu, możesz użyć aplikacji alma24 (sieć sklepów Alma). Rachunek za prąd zapłacisz SprytnymBillem, InPostem, PayU czy SkyCashem. Ten ostatni pozwoli ci też kupić bilety do MultiKina, bilety na niektóre pociągi czy PKS-y. Dodałem na wszelki wypadek, że telefonem mogą płacić wszędzie tam, gdzie akceptowane są karty zbliżeniowe, jeśli podpiszą umowę z Orange lub T-Mobile i dostaną aparat z NFC. Być może niedługo będą też mogli skorzystać też z MassPaya lub CodiPaya. Pewnie wszystkich opcji nie wymieniłem, ale to chyba wystarczyło. Skwitowali krótko: bez sensu.

Już na tę chwilę systemów mobilnych płatności jest za dużo, a kolejne firmy myślą o wejściu na ten rynek. Mamy przecież chociażby PayPala czy Google Wallet, które czają się na płatności w tradycyjnych sklepach. Dla przeciętnego klienta rynek płatności mobilnych jest totalnym chaosem. On chciałby mieć kartę, którą zapłaci wszędzie tam, gdzie akceptują karty, i telefon, którym zapłaci wszędzie tam, gdzie można płacić telefonem. Z jego punktu widzenia sprawą drugorzędną jest, który to bank czy aplikacja. Tak samo, jak nie obchodzi go, czy na karcie ma logo Visa czy MasterCard.

Dwa najbardziej liczące się systemy płatności mobilnych to IKO i PeoPay – działają niemalże na tej samej zasadzie (z punktu widzenia klienta). Ale ze sobą konkurują i nie widzą większych szans na współpracę, więc w jednym sklepie nie zapłacimy obiema aplikacjami. Warto mieć przy tym na uwadze, że organizacje kartowe Visa i MasterCard nie powiedziały jeszcze ostatniego słowa w sprawie NFC. Nie po to pompowały miliony w sieć akceptacji kart zbliżeniowych, by teraz odpuścić sobie mobilny standard wykorzystujący ten mechanizm. Niewykluczone, że po obniżce opłat interchange ten system rozkręci się na dobre. Za rok może się więc okazać, że będą trzy główne systemy płatności mobilnych (IKO, PeoPay i mobilne NFC), które otoczy plankton mniejszych aplikacji.

I tu nasuwa się pytanie: a co dalej? Można przypuszczać, że część mniejszych systemów wcześniej czy później podepnie się do jednego z trzech głównych standardów. Przecież aplikacje typu SkyCash, SprytnyBill, alma24 czy Inpost działają na platformie MasterCard Mobile. Operator wydaje już mobilne karty NFC z Orange i T-Mobile. Może wystarczyłoby spiąć to wszystko w jedną aplikację i umożliwić z jej poziomu płatności NFC, internetowe czy opłacanie rachunków? Z drugiej strony PeoPay już oferuje standard NFC, a IKO ma go udostępnić wkrótce.

Główną barierą są oczywiście partykularne interesy kilku firm i banków. Ten, kto narzuci swój standard, zarobi najwięcej. Warto jednak pamiętać, że ta sama sytuacja przed laty dotyczyła rozdrobnionego rynku kart płatniczych, czy chociażby wirtualnych operatorów telekomunikacyjnych (MNVO). Dziś część lokalnych systemów leży już na śmietniku historii. I zapewne ten sam los spotka wiele mniejszych systemów mobilnych.

Napisz do autora: [email protected]
2013-10-23
Wojciech Boczoń

Sprawdź także:

a 0 GPW ma nowy dzwon giełdowy na 35-lecie działalności
14.10.2026 (17:38)

GPW ma nowy dzwon giełdowy na 35-lecie działalności

Giełda Papierów Wartościowych w Warszawie wymieniła dzwon giełdowy używany podczas otwarć sesji, debiutów i innych …

a 0 Badanie Providenta pokazuje niską pewność finansową młodych Polaków
14.10.2026 (17:36)

Badanie Providenta pokazuje niską pewność finansową młodych Polaków

29,8 proc. Polaków w wieku 18–24 lata deklaruje, że czuje się pewnie w świecie finansów – wynika z badania …

a 0 Millennium Leasing uruchomił leasing online dla jednoosobowych działalności
14.10.2026 (17:32)

Millennium Leasing uruchomił leasing online dla jednoosobowych działalności

Millennium Leasing uruchomił Portal Klienta, za pośrednictwem którego osoby prowadzące jednoosobową działalność …

a Kariera w finansach 0 Kiedy pracodawca może potrącić z pensji sprawcy zadośćuczynienie za mobbing
14.10.2026 (17:27)

Kiedy pracodawca może potrącić z pensji sprawcy zadośćuczynienie za mobbing

5 listopada 2026 r. zacznie obowiązywać nowelizacja Kodeksu pracy. Minimalne zadośćuczynienie za mobbing wyniesie …

a 0 KZBS uruchamia nowy sezon Pierwszej Ligi Biznesu
14.10.2026 (17:23)

KZBS uruchamia nowy sezon Pierwszej Ligi Biznesu

W październiku rusza kolejny sezon „Pierwszej Ligi Biznesu”, ogólnopolskiego projektu Krajowego Związku Banków …

a 0 Payward przejmie Saldo Bank i rozszerzy działalność bankową w Europie
14.10.2026 (17:20)

Payward przejmie Saldo Bank i rozszerzy działalność bankową w Europie

Payward, spółka-matka giełdy Kraken, podpisał ostateczną umowę przejęcia Saldo Finance Oy, fińskiej spółki …

Autor wpisu

Wojciech BoczońWojciech Boczoń

Redaktor prowadzący PRNews.pl, analityk Bankier.pl i PB.pl. Dziennikarz z wieloletnim doświadczeniem. Masz temat lub chcesz nawiązać…

Inne wpisy tego autora:
Revolut potwierdza wyciek danych. Nie odpowiedział na pytania o skalę incydentu i klientów z Polski

Revolut potwierdza wyciek danych. Nie odpowiedział na pytania o skalę incydentu i klientów z Polski

Revolut potwierdził, że przekazał dane części klientów…

Block chce uruchomić drugi bank w USA. Tym razem dla bitcoina i stablecoinów

Block chce uruchomić drugi bank w USA. Tym razem dla bitcoina i stablecoinów

Block, właściciel aplikacji Cash App i systemu…

Fintech Chime kupuje bank zamiast starać się o własną licencję

Fintech Chime kupuje bank zamiast starać się o własną licencję

Chime kupi Stride Bank za 590 mln…

Zobacz również

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Co platformy cyfrowe robią, żeby zwalczać oszustwa

Meta w ubiegłym roku usunęła na świecie…

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Powiadomienie z telefonu może być reklamą oszustów [Scam Alert]

Na ekranie telefonu pojawia się komunikat wyglądający…

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Została zmanipulowana i potwierdziła przelew. Żąda od banku zwrotu 40 tys. zł [Interwencja]

Klientka BNP Paribas nie zaprzecza, że podczas…

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Nest Bank wprowadza kontrowersyjną opłatę. 17 zł za pomoc konsultanta

Od grudnia 2026 r. klienci Nest Banku…

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony chce zamienić pada od PlayStation w terminal. Za grę zapłacimy, zbliżając telefon?

Sony pracuje nad rozwiązaniem, które może uprościć…

Who is who

Mateusz Czerniawski

Mateusz Czerniawski

Marketing Manager – Vestor Dom Maklerski Posiada…

Ewa Hełpa

Ewa Hełpa

Dyrektor Departamentu Marketingu Idea Getin Leasing SA.…

Daniel Trzaskoś

Daniel Trzaskoś

Daniel Trzaskoś, dyrektor ds. PR w Brandscope…

O tym mówią bankowcy

Ostatnie komentarze

avatar komentującego

MalmoMind:

Super rekrutacja. Wzięli Babkę dzięki której Getin Bank (Velo aktualnie) „wydym..l” Polaków na …

czw., 8 paź 2026 (08:26) • Credit Agricole tworzy Departament Kredytów Hipotecznych. Pokieruje nim Helena Kamińska

avatar komentującego

odeOOn:

Ważna i potrzebna kampania w tych czasach …

niedz., 27 wrz 2026 (14:34) • Polacy deklarują odpowiedzialność w finansach, ale co piąty miał w tym roku problem z płatnościami. Badanie KRUK-a

avatar komentującego

MalmoMind:

Niestety ale oferta jest mało atrakcyjna, droga i niedostosowana do rzeczywistości. Widać zachłanność …

niedz., 23 sie 2026 (21:29) • Credit Agricole wprowadza flagowe Konto dla Ciebie Max bez opłat i wymagań miesięcznych

avatar komentującego

SK:

Ktoś już to ma w aplikacji ? …

śr., 29 lip 2026 (10:13) • Revolut wprowadza fundusze rynku prywatnego dla klientów w Polsce

avatar komentującego

gość:

dokładnie …

wt., 21 lip 2026 (07:30) • Zakup eSIM w aplikacji Banku Millennium wyróżniony przez Global Finance

  • SMART Bankier
  • Kredyt konsolidacyjny
  • Pożyczki na raty
  • Konto firmowe
  • Kurs inwestowania
  • Kalkulator brutto netto
  • Kalkulator kredytu gotówkowego
  • Kalkulator zdolności kredytowej
  • Kredyt gotówkowy
  • Rozlicz najem w PIT-28
  • pit 37 online na pit.pl
  • Rozliczenie pit
  • Program pit
  • Pit 11
  • Promocje Pekao S.A.
  • Promocje BNP Paribas
  • Promocje Citi Handlowy
  • Promocje bankowe
  • Promocje Alior Bank
  • Promocje Santander Bank
  • Promocje PKO BP
  • Promocje Millenium
  • Promocje ING Bank Śląski
  • Promocje mBank
  • Promocje Velobank
  • Promocje Nest Bank
  • O nas
  • Kontakt
  • Reklama
  • Newsletter
  • Prześlij informację
  • RSS
  • zgarnijpremie.pl
Bonnier Business Polska Bankier.pl – Portal Finansowy – Rynki, Twoje finanse, Biznes PIT.pl -Podatki dla małych firm i osób fizycznych, rozliczenia roczne Systempartnerski.pl - system afiliacyjny Bankier.pl PRNews.pl - banki, karty, konta oraz marketing i public relations Mambiznes.pl - Pomysł na biznes, Własna firma, Biznes plan Dyskusja.biz - Blogi o biznesie, artykuły biznesowe Puls Biznesu pb.pl - rynek, akcje, spółka, przedsiębiorca, budżet Pulsmedycyny.pl - Portal lekarzy i pracowników służby zdrowia Pulsfarmacji.pl - Portal aptekarzy, techników i pracowników sektora farmaceutycznego
© 2008 − 2026 PRNews.pl. Korzystanie z portalu oznacza akceptację regulaminu. Informacja o cookies. Polityka prywatności

Bezpłatny newsletter PRNews.pl

  • PRNews.pl to najbardziej opiniotwórczy serwis w branży bankowej. Przekonaj się dlaczego!
  • Codziennie rano otrzymasz skrót najważniejszych informacji ze świata finansów
  • Dzięki temu będziesz zawsze wiedział o nowych produktach, promocjach i usługach bankowych, ubezpieczeniowych i inwestycyjnych
  • Aktualne wiadomości z prasy i z samych instytucji finansowych - zupełnie bezpłatnie, wprost na twoją skrzynkę mailową
Zapisz się na newsletter:

Dołącz już dziś do niemal 38 tys. odbiorców